全球绿色低碳转型持续深化,各国限塑管控与碳减排政策全面落地,推动包装行业加速迭代升级。凭借全可回收、低碳足迹、材质稳定、柔韧性强的综合优势,环保EVA胶袋持续替代传统塑料包装,海外出口需求保持稳步增长态势。当前,海外采购逻辑已发生根本性变革,市场竞争维度从传统的价格、承重、外观等基础指标,全面转向可回收认证、全生命周期低碳、合规可溯源三大核心维度。可回收属性已从产品加分项转变为外贸接单的硬性准入门槛,为国内EVA包装出口企业带来全新的市场增量与合规挑战。
海外政策体系持续收紧,是拉动环保EVA胶袋需求扩容的核心驱动力。以欧盟为代表的欧美主流市场,持续加码包装废弃物管控,依据《欧盟包装及包装废弃物指令(PPWD)》规划,2030年欧盟境内流通的所有包装产品,必须满足可重复使用或经济可行的可回收标准。同时,欧盟25国全面推行生产者责任延伸制度(EPR),明确品牌方与进口供应商需承担包装废弃物回收处置成本,倒逼终端采购商优先筛选合规可回收包装产品。与此同时,美国持续升级VOC排放管控与EPA环保限值,叠加REACH法规对塑胶包装有害物质的严苛约束,不可回收、高污染的传统塑胶袋加速退出主流市场。对比PVC、PET等传统包装材质,环保EVA胶袋全生命周期碳排放降低25%左右,且不含有害助剂、挥发性极低,高度适配欧美主流市场的绿色合规体系,现已成为跨境品牌、外贸制造企业的核心包装选型。
除政策强制性驱动外,海外终端市场绿色消费升级,进一步夯实了可回收EVA胶袋的市场需求基础。目前欧美、东南亚等核心出海区域,消费者环保认知持续提升,海外终端品牌为塑造绿色品牌形象、规避碳关税(CBAM)成本损耗,全面推进供应链包装绿色升级,将包装可回收性、循环利用率纳入核心供应商考核体系。现阶段,零售、美妆、轻工、母婴等重点出口行业,已基本淘汰一次性不可回收包装,批量采购可回收EVA胶袋应用于产品收纳、物流防护、终端陈列等全场景。伴随生物基改性、化学可回收等新型EVA材料技术迭代,以及高阻隔、多层精密复合工艺的成熟,环保EVA胶袋在保留全可回收核心属性的基础上,兼具防水、耐磨、抗老化、耐候等功能性优势,可精准适配海外多元化、精细化的场景使用需求。
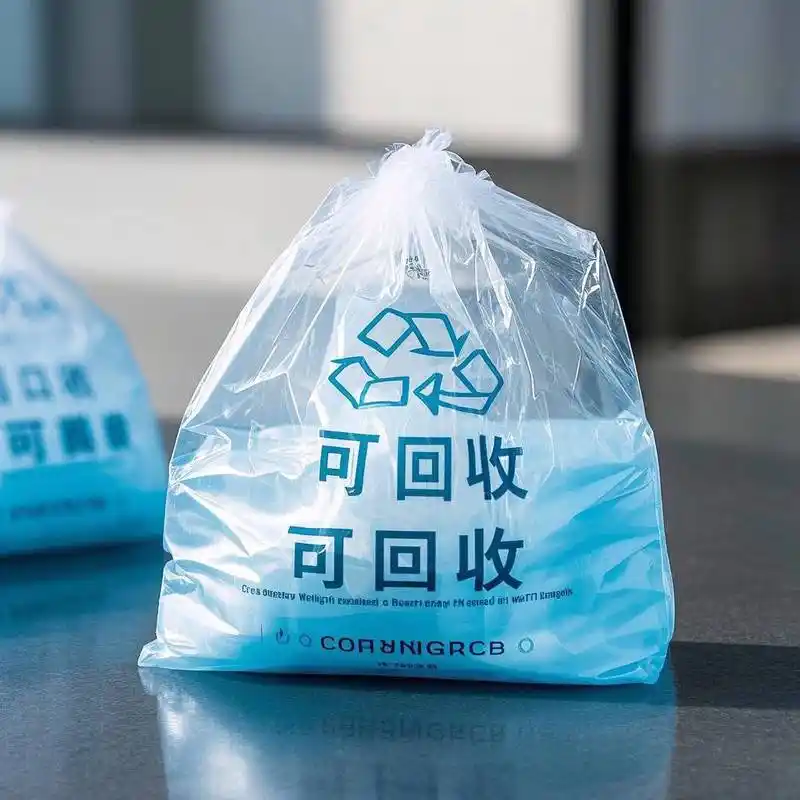
从外贸采购趋势来看,海外客商的采购标准已完成从“环保择优”到“合规必选”的彻底转变。以往外贸采购中,环保属性仅作为产品差异化加分项,而当前跨境订单洽谈、试样、落地的前置条件,均围绕可回收资质、低碳检测报告、全链条合规溯源文件展开。多数海外中大型采购商明确要求供应商提供完整的EVA材质回收认证、产品碳足迹核算报告及环保合规检测证书,无正规绿色资质的普通包装产品已彻底失去竞标资格。与此同时,市场订单结构持续优化,小批量、定制化、高合规性订单占比持续攀升,具备自主环保配方研发能力、全套合规资质储备、回收工艺优化能力的国内生产企业,成为海外采购商的核心合作对象,单纯依靠低价走量、无技术、无资质的传统厂商,市场竞争力持续弱化。
在行业高速增长的同时,市场现存痛点仍制约着行业出口增量的进一步释放。一方面,全球EVA包装回收配套体系发展不均衡,全球超60个国家尚未建成成熟的EVA专用回收加工基础设施,整体回收资源化利用率仅12%。多数海外采购商虽认可环保EVA胶袋的产品优势,但受当地回收条件限制,采购决策相对谨慎,一定程度上抑制了市场需求释放。另一方面,行业同质化、劣质化竞争问题突出,部分中小厂商采用普通非标EVA原料生产,未实现真正的全材质可回收,仅依靠环保概念炒作抢占市场,不仅无法通过海外合规审核,还严重扰乱行业出口秩序。此外,EVA树脂原材料价格周期性波动,叠加绿色工艺升级、合规资质认证的持续投入,也抬高了中小出口企业的经营成本与转型压力。
从长期市场维度来看,可回收、低碳化、高合规化将持续成为EVA包装出海的核心发展赛道,行业绿色转型大势不可逆。对于国内出口企业而言,需精准适配海外政策新规与市场采购趋势,双向发力夯实核心竞争力。在产品端,持续推进材料迭代升级,深耕全可回收、生物基环保EVA配方研发,优化生产工艺流程,持续压降产品全生命周期碳足迹;在合规端,完善全链条合规体系建设,补齐碳足迹检测、可回收认证、溯源备案等全套资质,精准匹配欧盟EPR、美国环保标准等区域差异化合规要求。同时,依托市场分层特性打造差异化产品体系,针对欧美高端合规市场、东南亚新兴增量市场制定专属产品标准与服务方案,构建差异化竞争壁垒。
整体来看,全球包装行业绿色替代浪潮持续推进,传统一次性塑料包装的市场份额持续收缩,可回收环保EVA胶袋的海外替代空间持续扩容。未来,具备核心环保技术、全套合规资质、稳定品控体系的国内头部EVA胶袋生产企业,将持续抢占全球市场份额,巩固在国际绿色包装供应链中的核心地位,推动行业外贸出口实现从规模增长向高质量增长的转型。
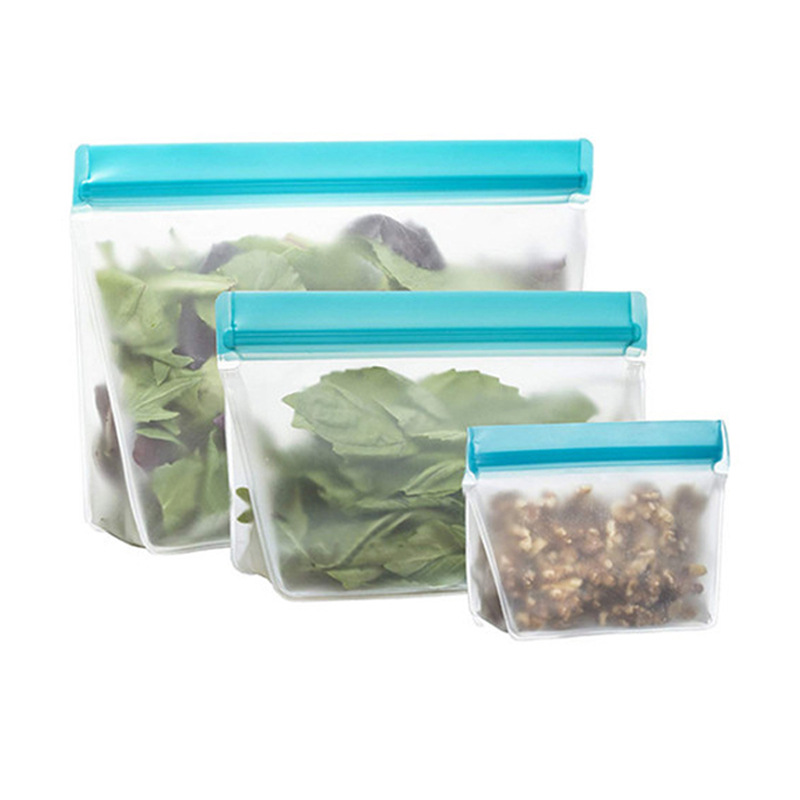
步入2026年,海外可回收包装采购需求呈现精细化、标准化、场景化的全新特征,环保EVA胶袋的结构性出口红利持续释放,细分赛道增长优势愈发显著。相较于通用型普通EVA胶袋需求的疲软态势,功能性、场景化可回收EVA包装订单增速领跑行业,其中食品级安全可回收胶袋、工业防静电包装袋、美妆高透明收纳袋、跨境物流耐低温防护袋等细分产品,成为欧美、日韩、澳洲高端市场的核心采购品类。该类定制化产品以全可回收属性为基础,结合细分场景的专属性能优化,具备更高的产品溢价能力,是国内企业摆脱低价内卷、提升出口盈利空间的核心突破口。
与此同时,海外品牌的供应链审核体系持续升级,审核范围从单一产品材质合规,延伸至全生产链路绿色管控。目前欧美中大型品牌采购方,已将工厂清洁能源使用率、生产三废排放标准、产品边角料回收利用率、无氟无硫绿色生产工艺等指标,纳入核心供应商准入考核体系,部分高端品牌还要求企业提供绿色生产资质证书、全流程碳核算报告。这意味着仅靠终端产品达标已无法满足高端出海需求,全链路绿色生产、全流程合规溯源,成为国内企业深耕海外高端市场的核心门槛。规模化、规范化、绿色化的头部生产企业,在订单稳定性、合规通过率、品质管控方面优势显著,行业市场集中度持续提升。
除传统欧美主流市场外,东南亚、中东、拉美等新兴市场的绿色需求快速崛起,进一步打开环保EVA胶袋的出口增量空间。以往绿色包装需求高度集中于欧美发达国家,当前新兴市场纷纷出台限塑政策、接轨国际环保标准,叠加区域内跨境电商、轻工制造业快速发展,可回收EVA胶袋的市场渗透率持续攀升。相较于欧美市场严苛的资质与工艺要求,新兴市场更注重产品性价比、基础可回收属性与实用性能,为国内中小出口企业提供了绝佳的差异化布局机遇,行业逐步形成“头部企业深耕欧美高端市场、中小企业抢占新兴增量市场”的分层出海格局。
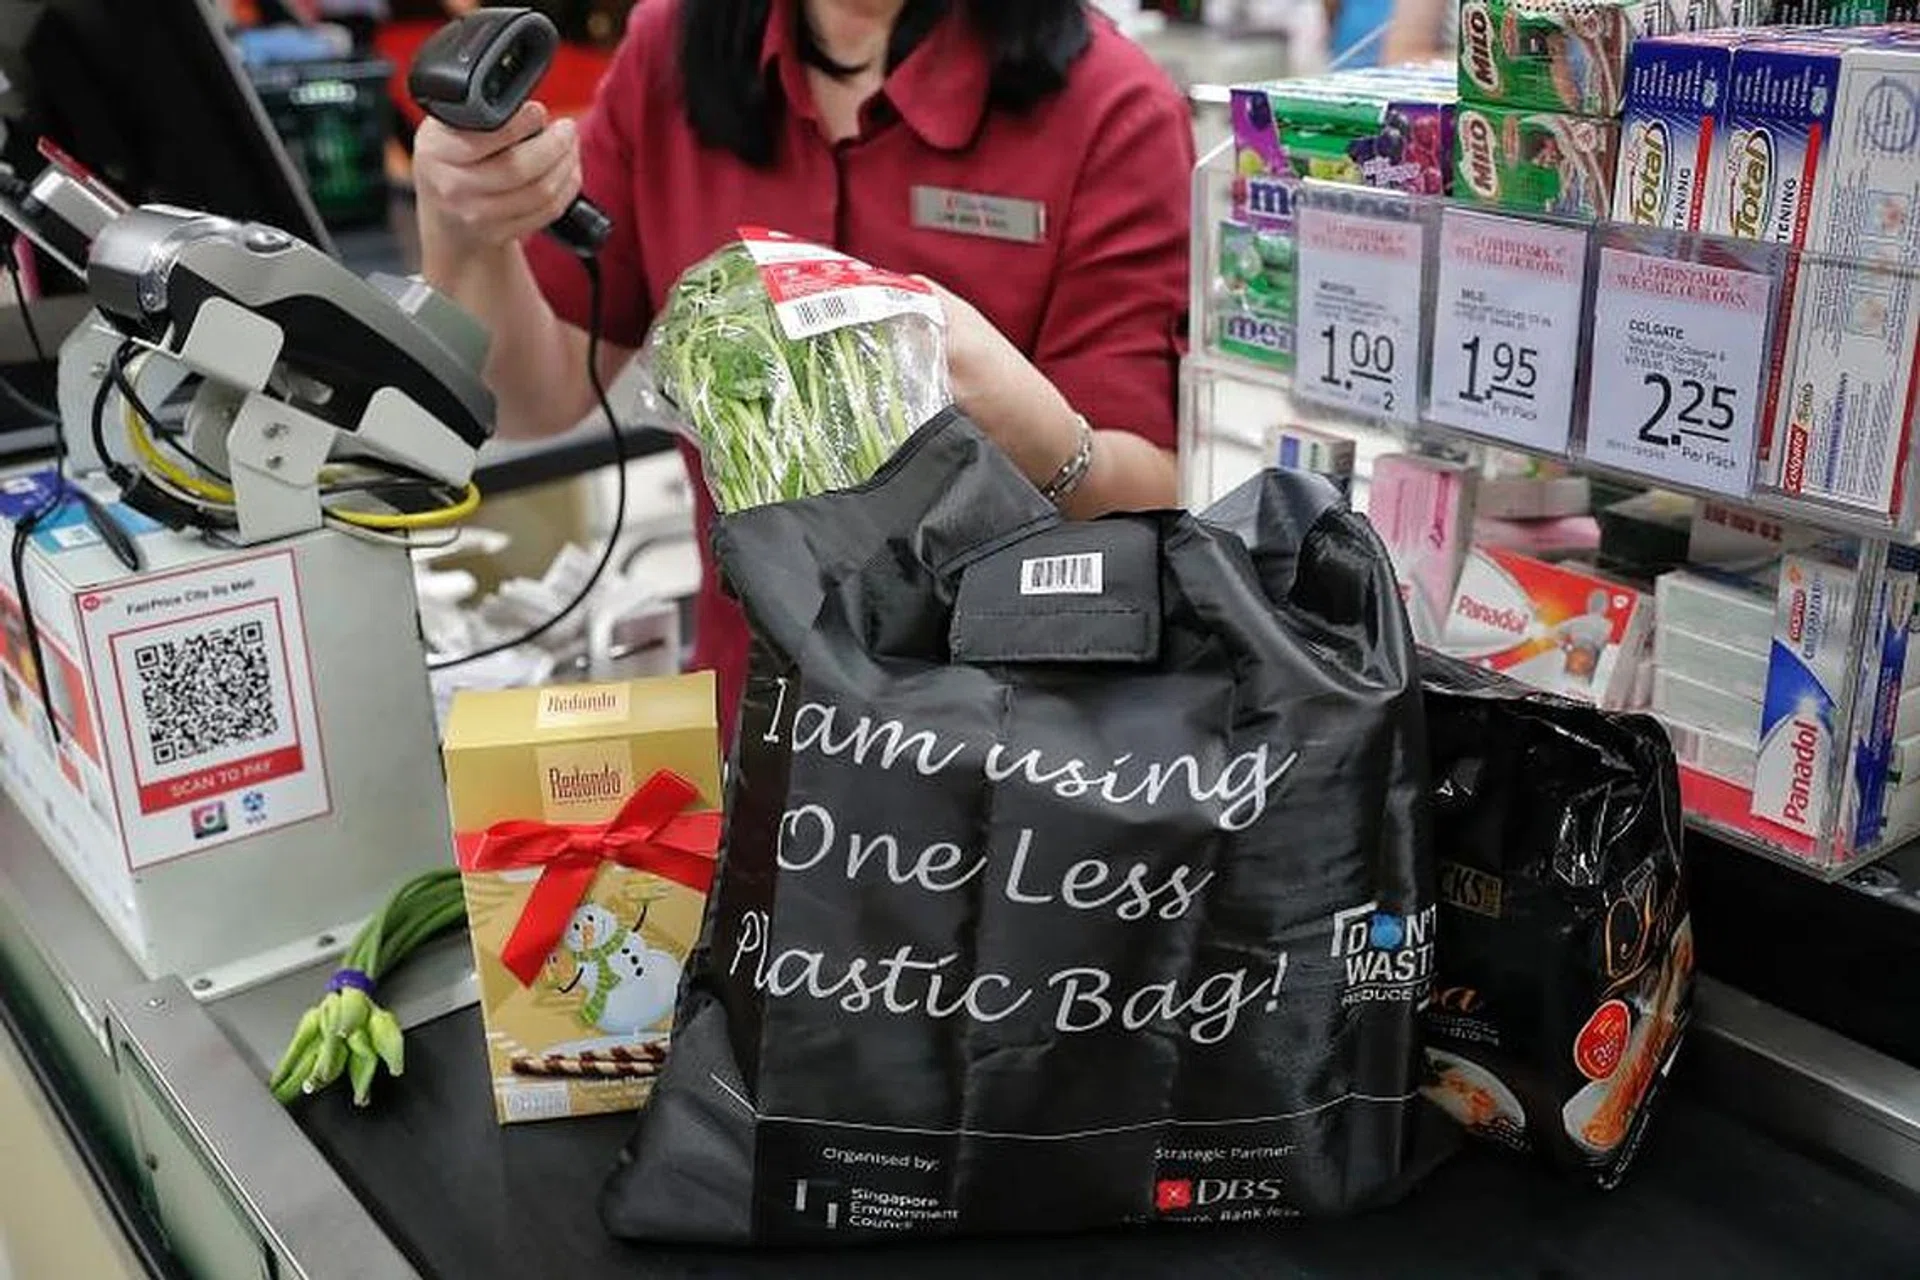
针对行业回收体系不完善、同质化竞争、成本压力大等核心痛点,目前行业已形成成熟的产业化破局路径。在回收端,国内头部企业积极联动海外经销商、当地环保机构,搭建跨境包装回收试点体系,通过统一单一材质生产标准、简化海外回收加工工艺,有效破解终端回收难题,大幅提升海外客商的合作意愿。在产品端,行业加速出清“伪可回收”劣质产品,倒逼企业升级改性环保EVA原料、普及单一材质生产工艺,杜绝复合不可回收材质掺杂乱象,持续净化出口市场环境。在成本端,企业通过规模化量产、配方优化、生产边角料循环利用等方式,有效对冲原材料价格波动风险,逐步实现可回收环保产品的成本市场化,打破“环保产品高价化”的行业固有困境。
后市展望,全球塑料包装替代进程持续提速,传统一次性包装的淘汰节奏不断加快,可回收环保EVA胶袋的市场替代空间充足、增长确定性强。伴随全球碳管控体系的持续完善与绿色贸易壁垒的常态化落地,拥有全链条合规能力、场景化定制能力、精细化成本管控能力的EVA包装企业,将持续充分享受海外市场红利。未来行业竞争将彻底告别单一的价格、产品维度比拼,转向技术研发、合规体系、供应链服务、品质管控的综合性实力竞争。国内EVA胶袋出口行业将全面告别粗放式发展模式,迈入绿色化、高端化、规范化的高质量发展新阶段,持续夯实我国在全球绿色包装供应链的核心优势与产业地位。